コインランドリー開業では、機器費用や工事費の把握だけでなく、開業形態の選択や会計処理、税制優遇の判断まで検討すべき項目が広がります。こうした判断を独力で進めると、契約や発注の後から見直しが難しくなる論点が残りやすくなります。そこで有効なのが、開業前の早い段階で税理士に相談し、資金計画と税務の方針を整理しておくことです。
本記事では、税理士へ相談する前に押さえておきたい費用の内訳と収支の考え方を、開業形態や勘定科目の論点とあわせて整理します。費用や制度の適用条件は物件条件や自治体の運用によって異なるため、最終的な判断は税理士や各専門家への確認が前提となります。
コインランドリー開業に税理士相談が必要な理由
コインランドリー開業では、法人設立の判断や資金計画の立案、税制優遇の適用可否など、税理士が関わる場面が開業前後に数多く生じます。契約や発注を進める前に相談しておくことで、後戻りしにくい判断ミスを避けやすくなります。
開業前に相談すべきタイミング
相談のタイミングは、物件契約や機器発注の前が基本です。契約を済ませてしまうと、法人か個人事業主かの選択や税制優遇の適用条件を後から見直すのが難しくなります。
契約前の段階では、資金計画の妥当性、開業形態ごとの税負担の違い、中小企業経営強化税制などの優遇措置が使えるかどうかを確認しておくと判断しやすくなります。
早期に相談しておけば、開業後の会計処理や節税の方向性も見通しやすくなります。
税理士に相談できる内容の範囲
税理士には、コインランドリー運営に関わる勘定科目の選定や開業費の扱い方について具体的に相談できます。
さらに、中小企業経営強化税制などの税制優遇が適用できるかどうかの判断や、日本政策金融公庫・銀行からの資金調達に向けた事業計画書の作成支援も相談範囲に含まれます。
将来的な相続対策としてコインランドリーを活用したい不動産オーナーであれば、相続税評価への影響の考え方についても事前に確認しておくと安心です。
税理士以外に相談すべき専門家
コインランドリー開業では、税理士以外にも役割の異なる専門家との連携が判断の精度を高めます。それぞれの役割を整理すると、相談の順序も組み立てやすくなります。
| 相談先 | 主な役割 | 主な相談内容 |
|---|---|---|
| 施工会社 | 物件の工事可否の判断 | 給排水、電気容量、換気、工事範囲 |
| FC本部 | 加盟条件と運営支援 | 機器選定、台数構成、運営ノウハウ |
| 行政書士 | 書類作成の支援 | 許認可、届出書類の準備 |
| 金融機関 | 融資の相談窓口 | 借入条件、返済計画 |
| 税理士 | 資金計画と税務の整理 | 開業形態、勘定科目、税制優遇の適用可否 |
税理士は、これらの専門家から得た情報をもとに資金計画と税務面の妥当性を整理する役割を担います。
コインランドリー開業にかかる費用の内訳
コインランドリー開業にかかる費用は、物件条件や機器メーカー、施工会社によって大きく変動します。ここでは機器購入・リース費用、内装・外装工事費、開業時の諸費用と資金計画に分けて考え方を整理します。
機器購入・リース費用の目安
機器費用は、洗濯機・乾燥機の設置台数と機種によって大きく変わります。台数が増えるほど総額も上がるため、想定する商圏規模と店舗面積に合わせた台数構成の検討が前提となります。
リース契約は初期費用を抑えられる一方で、長期的な支払総額は購入より高くなる傾向があります。中古機器を活用する選択肢もありますが、器具備品としての償却期間や修繕リスクも含めた検討が望まれます。
| 導入方法 | 初期費用の傾向 | 主な検討ポイント |
|---|---|---|
| 新品購入 | 初期負担は大きくなりやすい | 資産計上と減価償却、保証・保守体制 |
| リース | 初期負担を抑えやすい | 契約期間、総支払額、中途解約の条件 |
| 中古購入 | 取得額は下がりやすい | 耐用年数の扱い、修繕・部品供給のリスク |
機器価格や保守条件はメーカーや販売店ごとに異なるため、複数の見積もりを取り、保証範囲とメンテナンス費用まで含めて比較することが大切です。
内装・外装工事にかかる費用
内装・外装工事では、給排水設備の新設や電気容量の増設、防音・防臭対策などが主な費用項目となります。既存物件をそのまま使えるかどうかで、工事費の幅は大きく変わります。
特に洗濯機・乾燥機は電力消費量が大きいため、既存設備では容量が不足するケースも見られます。工事の可否や必要範囲は物件の構造、地域の条例、消防法上の基準によって異なります。
| 確認項目 | 主な内容 | 確認先 |
|---|---|---|
| 電気容量 | 機器台数や乾燥機構成に必要な容量の確保 | 電気工事会社・施工会社 |
| 給排水設備 | 給水量、排水経路、配管の新設範囲 | 水道業者・施工会社 |
| ガス設備 | ガス乾燥機を導入する場合の供給条件 | ガス会社・施工会社 |
| 換気・ダクト | 排気経路、防臭・防音への配慮 | 施工会社・管理会社 |
| 消防・建築関係 | 用途や設備に応じた基準への適合 | 消防署・建築士・自治体窓口 |
こうした項目は図面だけで判断しきれないため、施工会社による現地調査を早い段階で受けることが重要です。
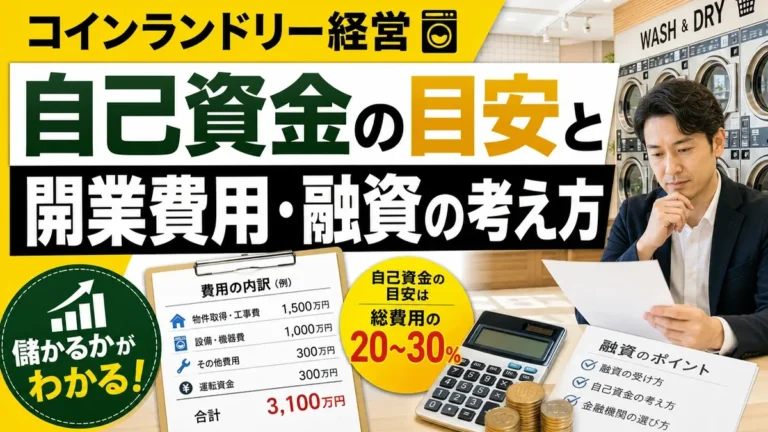
開業時に必要な諸費用と資金計画
開業時には、FC加盟料や広告宣伝費、開業直後の運転資金、消防関連の手続き費用など、見落としやすい諸費用も資金計画に含める必要があります。
特に運転資金は、売上が安定するまでの期間を見込んで確保しておくことが望ましいといえます。資金繰りに余裕を持たせることで、開業後の経営判断がしやすくなります。
これらの諸費用を整理した上で、資金調達の方法についても事前に検討しておくと安心です。
資金調達の方法と融資相談の進め方
資金調達の代表的な手段としては、日本政策金融公庫の融資、民間銀行からの借入、自治体が実施する制度融資などが挙げられます。
いずれの場合も事業計画書の精度が審査に影響します。税理士に数値の妥当性や資金計画の整理を相談しながら準備を進めることで、融資担当者への説明もしやすくなります。
収支シミュレーションと税務上の判断ポイント
収支を把握するには、売上予測と損益計算の基本を押さえた上で、勘定科目や税制優遇の扱いを整理する必要があります。ここでは開業前に税理士と確認しておきたい視点を紹介します。
売上と損益計算の基本的な考え方
売上は、1台あたりの平均利用回数と客単価を掛け合わせて推定するのが基本的な考え方です。洗濯機と乾燥機の台数、稼働時間帯の利用傾向を踏まえ、月間の延べ利用回数を見積もることで大まかな売上規模が把握できます。
費用面では、固定費と変動費を分けて考えることが重要です。区別しておくと、稼働率が下がった場合の損益への影響を試算しやすくなります。
| 区分 | 主な費目 | 見方のポイント |
|---|---|---|
| 固定費 | 賃料、水道光熱費の基本料金、保守料、借入返済 | 稼働率に関係なく発生するため下限の負担になる |
| 変動費 | 水道代・電気代の従量部分、ガス代、清掃・消耗品費 | 利用回数に連動するため稼働想定と合わせて試算する |
固定費の水準が把握できると、資金繰りの見通しも立てやすくなります。
勘定科目の扱いと会計処理の注意点
コインランドリー経営では、利用料収入や機器購入費の勘定科目の扱いが会計処理上の論点になりやすい部分です。
洗濯機・乾燥機などの機器は器具備品として資産計上し、耐用年数に応じて減価償却するのが一般的な処理です。一方で、開業前に支出した調査費用や打ち合わせ費用は開業費として繰延資産に計上できる場合があります。
| 支出・収入の例 | 一般的な扱い | 留意点 |
|---|---|---|
| 洗濯機・乾燥機の購入 | 器具備品として資産計上し減価償却 | 取得価額や耐用年数の判断が必要 |
| 開業前の調査費・打ち合わせ費 | 開業費として処理できる場合がある | 支出時期と内容の整理が前提 |
| 少額の消耗品・備品 | 消耗品費として処理することがある | 金額基準や事業形態で区分が変わる |
| 利用料収入 | 売上高として計上 | 集金・精算の記録方法をあらかじめ決めておく |
金額基準や事業形態によって区分が変わるため、個別の取引をどの勘定科目で処理すべきかは税理士に確認しながら進めることが望ましいといえます。
税制優遇や補助金活用の可否
コインランドリー経営では、設備投資に対して適用される中小企業経営強化税制などの税制優遇を活用できる可能性があります。
適用が認められると即時償却や税額控除の選択が可能になる場合があり、初期投資の負担を軽減する効果が期待できます。ただし、対象設備の種類や取得価額の要件、事前の経営力向上計画の認定手続きなど、満たすべき条件は制度ごとに定められています。
固定資産税の軽減措置が用意されている自治体もありますが、適用可否は物件の所在地や機器の仕様、自治体の運用によって異なります。詳細は中小企業庁の公表情報や自治体窓口で確認してください。
税制優遇や補助金は要件や受付期間が見直されることがあり、必ず使えるとは限りません。着工前に税理士や自治体窓口へ確認しておくことが安心につながります。
また、遊休地の活用としてコインランドリーを検討する不動産オーナーの場合、相続税評価への影響を意識して土地活用を比較検討するケースもあります。所得区分や税負担の考え方についても、早い段階で税理士に相談しておくと判断がしやすくなります。
節税目的の導入で注意したい点
税制優遇の適用だけを目的に設備を導入すると、実際の稼働率や収支が伴わないまま維持費だけがかさむ結果につながりやすくなります。
また、運営を管理会社にすべて外部委託する形態では、経営の実態に関する要件を満たさず優遇の対象外となる場合もあります。制度の適用条件は事前に確認しておくことが大切です。
よくある質問
ここまで開業費用や税制優遇の考え方を見てきましたが、検討を進めると細かな疑問も出てきます。ここでは、税理士への相談を検討している方が抱きやすい質問を整理します。
コインランドリー開業の税理士相談は無料でできますか
一般的な税務相談であれば、無料で受けられる窓口が複数あります。自治体が税理士会と連携した無料相談窓口を設けている例もあり、確定申告や税務の基礎的な質問に対応しています。
ただし、事業計画書の作成や収支シミュレーション、勘定科目の継続的な相談など踏み込んだ内容は無料相談の範囲を超えることが多く、有料の顧問契約を検討するケースが一般的です。実施状況や対象範囲は自治体ごとに異なるため、事前の確認が必要です。
コインランドリー経営は個人事業主でも始められますか
コインランドリー経営は、個人事業主として開業届を提出する形でも始められ、法人設立に比べて手続きが簡易な点が特徴です。
一方で、売上規模が大きくなると法人化したほうが税負担の面で有利になる場合や、金融機関の審査で信用面の評価が変わる場合もあります。多店舗展開や相続対策としての活用を見据える場合も、どちらが適しているかは資産状況と事業計画によって異なります。
開業当初から法人化を選ぶか、個人事業から始めて成長に応じて切り替えるかは、税理士に相談しながら判断することが望ましいでしょう。
コインランドリーの勘定科目はどう処理しますか
機器購入費は取得価額に応じて器具備品として資産計上し、減価償却を行うのが一般的です。開業前に支出した調査費や広告費は開業費として処理し、任意償却が可能な場合があります。
日々の利用料収入は売上高として計上し、両替機や自動精算機に関わる手数料などは経費区分の判断が分かれることもあります。金額基準や資産区分の線引きは会計方針によって変わるため、開業前に税理士へ個別に確認しておくと安心です。
無料相談窓口と有料の税理士顧問はどう違いますか
自治体や税理士会が実施する無料相談窓口は、確定申告や日常的な税務相談など一般的なテーマを短時間で扱う場です。そのため、資金計画の作成や勘定科目の設計まで継続的に相談するには時間や範囲に限りがあります。
開業後の記帳指導や税制優遇の適用判断、相続税評価への影響など、事業計画に沿った継続支援を求める場合は、顧問契約を結べる税理士への相談が適しています。
不動産オーナーが土地活用で相談する場合の注意点は
遊休地を活用してコインランドリー経営を検討する場合は、賃貸経営や相続対策に詳しい税理士へ相談することが望ましいといえます。
土地の評価額が事業形態によってどう変わるかは、実務経験のある税理士でないと判断が難しい場面もあります。自営か土地貸しかで所得区分や税負担の考え方も変わるため、収益性だけでなく相続時の資産評価まで含めて確認しておくと安心です。
まとめ
コインランドリー開業では、機器や工事にかかる費用の把握、開業後の収支計画、そして勘定科目や税制優遇の判断が経営の安定を左右します。
法人か個人事業主かの選択や相続対策としての考え方は、物件条件や資産状況によって変わります。契約前の早い段階で税理士に相談し、資金計画と会計処理の方針を固めておくことをおすすめします。
あわせて、施工会社や自治体、金融機関など各専門家への確認を並行して進めることで、開業後の想定外の負担を抑えやすくなります。